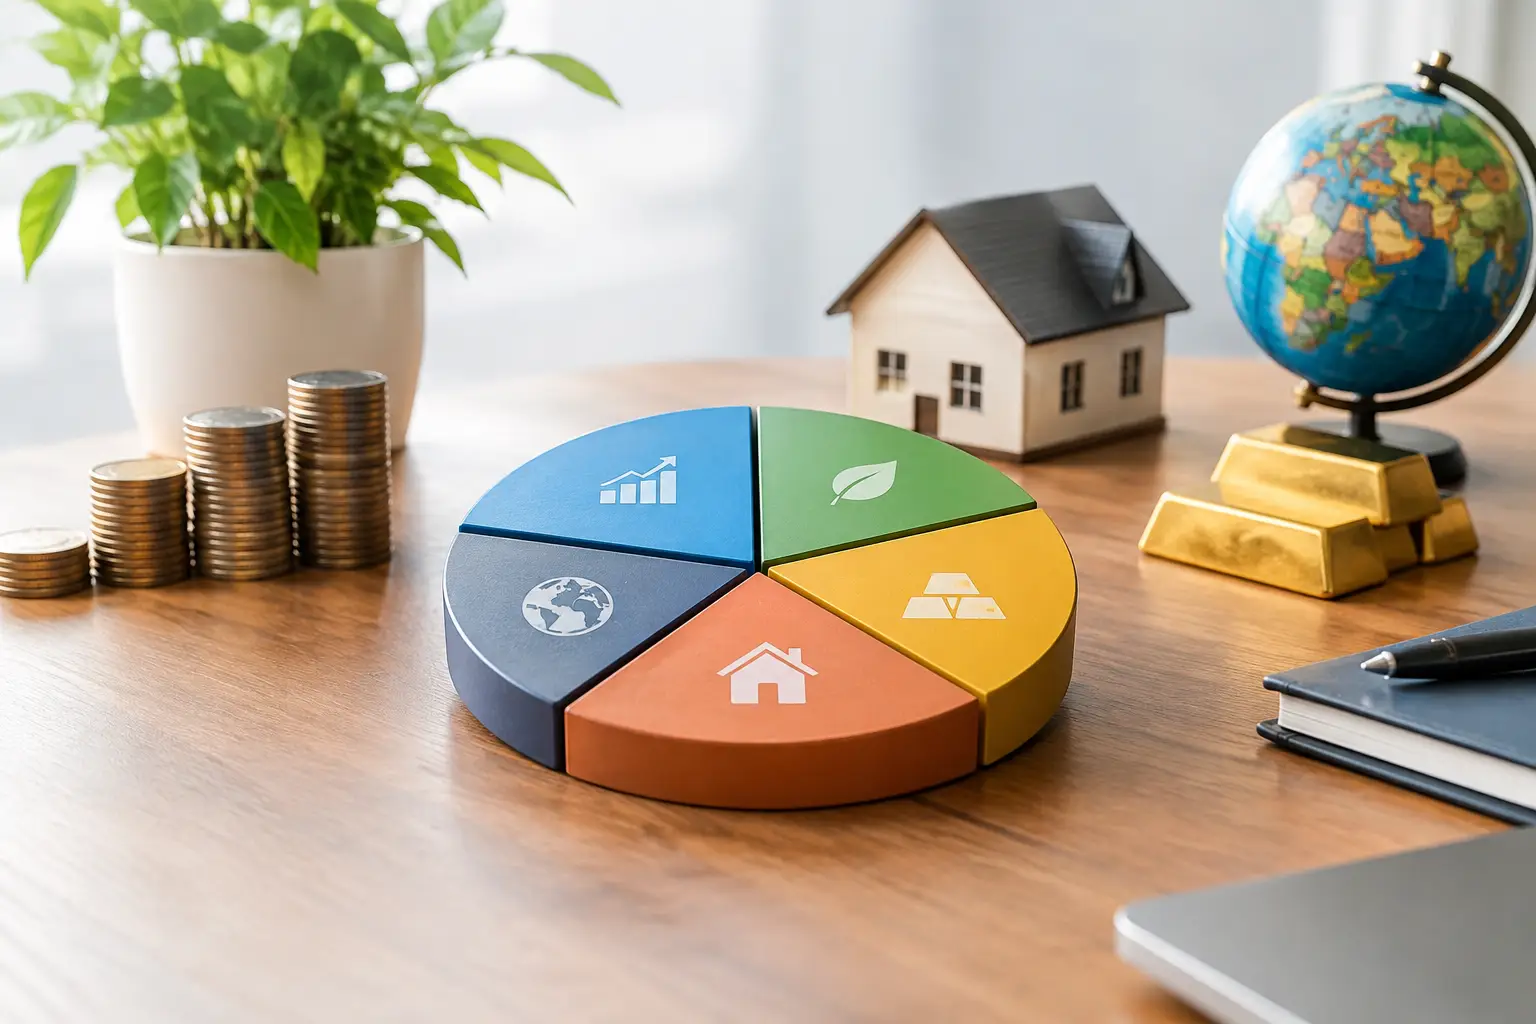
Un portefeuille peut sembler diversifié parce qu’il contient dix lignes différentes. Pourtant, si ces lignes réagissent toutes de la même manière à une hausse des taux, à une chute du Bitcoin ou à un ralentissement économique, la diversification reste limitée. Ce guide allocation portefeuille diversifié vous aide à raisonner en termes d’expositions réelles, de risque acceptable et d’objectifs concrets plutôt qu’en nombre d’actifs détenus.
L’allocation ne consiste pas à trouver la répartition parfaite pour les douze prochains mois. Elle vise à construire un cadre suffisamment cohérent pour rester investi lorsque les marchés deviennent inconfortables, sans prendre un niveau de risque qui vous pousserait à vendre au mauvais moment.
Pourquoi l’allocation compte plus que le dernier actif à la mode
Le choix d’un titre, d’un ETF ou d’une cryptomonnaie peut influencer la performance d’un portefeuille. Mais, sur la durée, la façon dont le capital est réparti entre les grandes classes d’actifs a souvent un effet plus structurant sur le niveau de risque. Un investisseur exposé à 90 % aux actions technologiques, même via plusieurs entreprises, ne vit pas la même expérience qu’un investisseur réparti entre actions mondiales, obligations, liquidités et une poche d’actifs plus spéculatifs.
La diversification cherche à réduire le risque spécifique, c’est-à-dire le risque qu’une entreprise, un secteur ou un protocole particulier déçoive. Elle ne supprime pas le risque de marché. Lors d’une crise généralisée, beaucoup d’actifs baissent ensemble, parfois fortement. C’est une limite à comprendre avant d’investir, pas après.
Pour un investisseur débutant, le premier bénéfice est souvent comportemental. Une allocation adaptée rend les variations plus supportables. Or, un portefeuille imparfait conservé avec discipline peut être plus utile qu’une stratégie théoriquement brillante, abandonnée à la première correction.
Définir votre point de départ avant de répartir le capital
L’allocation doit partir de votre situation, pas d’un modèle vu sur les réseaux sociaux. Commencez par distinguer l’argent destiné à l’investissement de celui nécessaire aux dépenses imprévues et aux projets de court terme. Un capital dont vous pourriez avoir besoin dans un an pour un apport immobilier ou une réparation importante ne devrait pas être exposé comme une épargne prévue pour dix ans.
Trois questions structurent ensuite la décision : quel est votre horizon, quel niveau de baisse pouvez-vous financièrement absorber, et quel niveau de baisse pouvez-vous émotionnellement tolérer ? Ces deux dernières réponses ne sont pas toujours identiques. Vous pouvez avoir la capacité financière de supporter une baisse de 30 %, mais décider de vendre à -15 % sous l’effet du stress. Votre allocation doit tenir compte de cette réalité.
Enfin, clarifiez l’objectif. Constituer un capital à long terme, générer des revenus, préserver une somme disponible ou développer une exposition aux actifs numériques n’appelle pas la même répartition. Il est préférable d’écrire votre objectif en une phrase mesurable : « investir chaque mois pendant quinze ans » est plus exploitable que « faire fructifier mon argent ».
Guide d’allocation d’un portefeuille diversifié : les briques utiles
Une allocation diversifiée combine des actifs dont les rôles sont différents. Les proportions varient selon le profil, mais chaque poche doit avoir une fonction compréhensible.
Actions : le moteur de croissance
Les actions offrent une participation à la croissance des entreprises. Elles sont généralement envisagées pour des horizons longs, car leurs cours peuvent fluctuer fortement à court terme. Une exposition large, répartie entre zones géographiques et secteurs, réduit la dépendance à une seule économie ou à une seule thématique.
Un ETF mondial peut constituer une base simple pour certains investisseurs autonomes. Cela ne signifie pas qu’il est sans risque : les grands marchés américains y occupent souvent une place importante, et les valeurs technologiques peuvent peser fortement dans sa composition. Il faut regarder ce que l’indice détient réellement plutôt que se fier uniquement à son étiquette « monde ».
Obligations et monétaire : la poche de stabilité relative
Les obligations et les supports monétaires peuvent amortir certaines phases de volatilité et fournir des liquidités pour les projets à moyen terme. Leur comportement dépend toutefois des taux d’intérêt, de la durée et de la qualité des émetteurs. Des obligations longues peuvent baisser lorsque les taux montent, tandis que des obligations d’entreprises risquées peuvent souffrir en période de tension économique.
Cette poche n’a pas vocation à produire les mêmes rendements attendus que les actions. Son rôle est souvent de réduire l’amplitude des mouvements du portefeuille et de permettre un rééquilibrage plus serein après une baisse des actifs risqués.
Immobilier coté, matières premières et actifs alternatifs : diversifier avec discernement
L’immobilier coté peut apporter une exposition différente, mais reste souvent sensible aux taux et aux marchés actions. L’or est parfois utilisé comme actif de diversification ou de protection contre certains scénarios d’incertitude, sans générer de revenu. Les matières premières sont cycliques et peuvent être volatiles.
Ces actifs peuvent compléter une allocation, mais ne doivent pas être ajoutés uniquement parce qu’ils ont récemment progressé. Avant toute position, posez-vous une question simple : quel risque précis cette poche est-elle censée équilibrer ? Si la réponse est floue, l’investissement mérite d’être reconsidéré.
Cryptoactifs : une poche satellite, pas une base par défaut
Les cryptoactifs intéressent de nombreux investisseurs pour leur potentiel technologique et leur profil de rendement distinct. Leur volatilité, leur sensibilité au cycle de liquidité et les risques propres aux plateformes ou à la conservation imposent toutefois une taille de position maîtrisée.
Pour un portefeuille diversifié, une exposition crypto peut être pensée comme une poche satellite : une part dont une forte baisse ne remet pas en cause vos projets essentiels. Sa pondération dépend de votre connaissance du sujet, de votre horizon et de votre capacité à supporter des variations importantes. Diversifier entre plusieurs tokens ne garantit pas une diversification réelle si tous sont corrélés au même cycle spéculatif.
Construire une répartition adaptée à votre profil
Il n’existe pas de pourcentage universellement correct. Un profil prudent, avec un horizon court ou un besoin de stabilité élevé, accordera généralement une place plus importante aux liquidités et aux actifs moins volatils. Un profil orienté long terme pourra accepter une part plus élevée d’actions, à condition de comprendre les baisses possibles.
Plutôt que de copier une allocation, testez-la mentalement. Si les actifs risqués perdaient 25 % et que votre portefeuille reculait de 15 %, pourriez-vous continuer vos versements mensuels sans vendre ? Si la réponse est non, la part risquée est probablement trop élevée, même si elle semble raisonnable sur le papier.
Un exemple pédagogique : un investisseur prudent pourrait privilégier une large réserve de liquidités et une exposition modérée aux actions. Un investisseur à horizon de quinze ans pourrait placer les actions mondiales au centre, compléter par une poche obligataire, puis limiter les actifs satellites. Le but n’est pas de reproduire des chiffres, mais de comprendre la logique de chaque arbitrage.
Rééquilibrer sans transformer l’investissement en agitation
Avec le temps, les marchés modifient votre répartition. Après une forte hausse des actions ou des cryptos, leur poids peut dépasser celui prévu. Le rééquilibrage consiste à revenir vers votre allocation cible, soit en vendant une partie des actifs surpondérés, soit en dirigeant les nouveaux versements vers les poches sous-pondérées.
Un contrôle semestriel ou annuel suffit souvent pour un portefeuille de long terme. Réagir chaque semaine aux variations encourage le bruit et peut multiplier les frais, la fiscalité et les décisions impulsives. Une exception existe si votre situation personnelle change : évolution de revenus, projet proche, dette à rembourser ou horizon raccourci.
Tenez également compte des coûts. Frais de transaction, frais de gestion, fiscalité, spreads et frais de conversion peuvent grignoter les résultats. Une allocation simple, comprise et peu coûteuse a souvent plus de chances d’être appliquée régulièrement qu’un montage complexe de vingt produits.
Les erreurs qui concentrent le risque sans le montrer
La première erreur consiste à confondre quantité et diversification. Détenir plusieurs actions de banques, plusieurs ETF technologiques ou plusieurs cryptomonnaies très corrélées revient parfois à multiplier les noms sans multiplier les sources de rendement.
La deuxième est de construire une allocation à partir des gagnants récents. La performance passée attire naturellement l’attention, mais elle ne dit rien de certain sur les rendements futurs. Une hausse rapide peut aussi augmenter le risque de concentration au moment même où l’investisseur se sent le plus confiant.
La troisième est d’oublier la réserve de sécurité. Investir tout son capital peut contraindre à vendre des actifs en baisse pour faire face à une dépense imprévue. La diversification ne remplace pas une gestion saine de la trésorerie personnelle.
Utiliser les données sans leur demander l’impossible
Les données de corrélation, de volatilité, d’exposition sectorielle et de performance historique sont utiles pour examiner un portefeuille. Elles ne prédisent pas les crises ni les rendements futurs. Leur intérêt est de rendre visibles les concentrations et les hypothèses cachées.
Une IA, un agent IA ou un outil automatisé peut aider à analyser la composition réelle de vos positions, suivre les écarts par rapport à votre allocation cible, repérer une concentration excessive et synthétiser les signaux de marché pertinents. Sur une plateforme comme Ya.puka Trader, ces outils peuvent aussi faire gagner du temps et réduire la charge mentale liée au suivi. Ils restent une aide à la décision : ils ne remplacent ni votre objectif, ni votre tolérance au risque, ni une analyse personnelle, et ne garantissent jamais de gains.